Annonce – sponsoreret indhold.
En erhvervskonto til webshop er den usynlige bro mellem din nystiftede virksomhed og de første kundebetalinger — og uden korrekt dokumentation af dit kapitalindskud risikerer du at stå med en færdig onlinebutik, der ikke kan modtage en eneste krone. For iværksættere inden for e-commerce, der i 2026 omdanner deres enkeltmandsvirksomhed til et ApS, er bankens godkendelsesproces ofte den mest undervurderede flaskehals. Betalingsgateway-udbydere som Stripe, Nets og Clearhaus stiller skærpede krav om dokumenteret selskabsform, og bankerne kræver vandtæt dokumentation, før de åbner en erhvervskonto. Resultatet er, at mange webshop-ejere ender med forsinkede lanceringer — ikke fordi teknologien fejler, men fordi papirarbejdet halter. Denne artikel giver dig den komplette guide til at dokumentere dit kapitalindskud korrekt og sikre, at din erhvervskonto er betalingsklar fra dag ét.
- Kapitalindskud på minimum 20.000 kr. skal dokumenteres med enten revisorerklæring, advokaterklæring eller kontoudtog fra en særskilt kapitalkonto
- Stiftelsesdokument, ejerbog og registreringsbevis fra Erhvervsstyrelsen er obligatoriske dokumenter for bankens godkendelse
- Rækkefølgen er afgørende: Først stiftelse, derefter kapitaldokumentation, så bankgodkendelse — og til sidst integration med betalingsgateway
- Professionel hjælp til selskabsstiftelse kan reducere dokumentationsfejl og forkorte processen fra uger til få dage
Dokumentationskrav for kapitalindskud i ApS til webshop-drift
Når du stifter et ApS med henblik på at drive webshop, skal du indskyde minimum 20.000 kr. i selskabskapital. Dette beløb er ikke bare et lovkrav — det er samtidig det første bevis over for banken på, at din virksomhed har en reel økonomisk substans. Dokumentationen af dette indskud er afgørende for, hvor hurtigt du kan få en erhvervskonto op at køre.
Der findes tre anerkendte måder at dokumentere kapitalindskuddet på:
- Revisorerklæring: En godkendt revisor bekræfter, at kapitalen er indbetalt. Dette er den mest anvendte metode ved traditionel stiftelse og giver banken høj sikkerhed.
- Advokaterklæring: En advokat kan ligeledes bekræfte kapitalindbetalingen. Denne metode anvendes ofte ved advokatstiftelse, hvor advokaten håndterer hele processen.
- Kontoudtog fra kapitalkonto: Ved digital stiftelse gennem banker som Lunar oprettes en særskilt kapitalkonto, hvor indskuddet deponeres. Kontoudtoget fungerer her som dokumentation.
For e-commerce-iværksættere, der ønsker en strømlinet proces, kan professionel hjælp til stiftelse af selskab sikre, at dokumentationen er korrekt fra start. Fejl i stiftelsesdokumenter eller mangelfuld kapitaldokumentation er blandt de hyppigste årsager til, at banker afviser eller forsinker kontooprettelser — og hver dags forsinkelse er en dag uden omsætning i din webshop.
Ud over selve kapitalbeviset kræver banken typisk følgende dokumenter:
- Stiftelsesdokument: Det juridiske dokument, der formaliserer selskabets oprettelse, herunder vedtægter, formål og stifternes oplysninger.
- Registreringsbevis fra Erhvervsstyrelsen: Beviset på, at dit ApS er officielt registreret med CVR-nummer.
- Ejerbog: En fortegnelse over selskabets ejere og deres ejerandele.
- Legitimation på tegningsberettigede: Pas eller kørekort samt eventuelt sundhedskort på de personer, der kan forpligte selskabet.
Sådan forbereder du bankansøgningen til din webshop-virksomhed
Bankerne har i 2026 skærpet deres onboarding-processer betydeligt, særligt for e-commerce-virksomheder. Det skyldes dels hvidvasklovgivningen, dels erfaringer med højrisiko-brancher inden for onlinehandel. Som webshop-ejer skal du derfor være forberedt på en grundigere gennemgang end ved traditionelle virksomhedstyper.
Før du kontakter banken, bør du have følgende på plads:
- Komplet stiftelsesdokumentation: Alle dokumenter nævnt ovenfor, samlet i én mappe — digital eller fysisk.
- Forretningsbeskrivelse: En kort redegørelse for, hvad din webshop sælger, hvem målgruppen er, og hvordan betalingsflowet fungerer.
- Forventet omsætning: Et realistisk estimat over månedlig/årlig omsætning. Banker bruger dette til risikovurdering.
- Leverandøroplysninger: Særligt ved dropshipping eller import efterspørger banker ofte dokumentation for leverandørforhold.
- Webshop-URL eller mockup: Mange banker vil se din webshop — enten live eller som prototype — for at vurdere forretningens legitimitet.
En vigtig detalje, som mange overser: Bankens godkendelse af din erhvervskonto og betalingsgatewayens godkendelse er to separate processer. Stripe, Nets eller Clearhaus foretager deres egen vurdering, men de kræver alle, at du har en aktiv erhvervskonto i et anerkendt pengeinstitut. Derfor er bankgodkendelsen det første skridt — uden den kommer du ikke videre.
Rækkefølgen der sikrer betalingsklarhed fra dag ét
Den største fejl blandt nye webshop-ejere er at arbejde på flere fronter samtidig uden at respektere den administrative rækkefølge. Du kan ikke integrere Stripe, før du har en erhvervskonto. Du kan ikke få en erhvervskonto, før du har dokumenteret kapitalindskud. Og du kan ikke dokumentere kapitalindskud, før selskabet er stiftet.
Her er den korrekte rækkefølge for en problemfri lancering:
- Stift selskabet: Enten via digital løsning med integreret bankkonto eller via advokat/revisor med efterfølgende bankansøgning.
- Indbetal selskabskapitalen: De 20.000 kr. skal stå på kapitalkontoen, før Erhvervsstyrelsen godkender registreringen.
- Modtag registreringsbevis: Typisk 1-3 hverdage efter indbetalingen er bekræftet.
- Ansøg om erhvervskonto: Med komplet dokumentation kan godkendelsen ske samme dag ved digitale banker eller inden for 1-2 uger ved traditionelle banker.
- Opret betalingsgateway: Med CVR-nummer og erhvervskonto på plads kan du nu ansøge hos Stripe, Nets, Clearhaus eller andre udbydere.
- Integrer med webshop-platform: Forbind betalingsløsningen med Shopify, WooCommerce eller din valgte platform.
- Test betalingsflow: Gennemfør testordrer for at sikre, at pengene lander korrekt på erhvervskontoen.
Ved at følge denne rækkefølge undgår du den klassiske fælde, hvor webshoppen er teknisk færdig, men betalingerne ikke kan modtages.
Valg af bank og betalingsgateway til e-commerce
Ikke alle banker er lige e-commerce-venlige. Traditionelle banker har ofte længere sagsbehandlingstider og kan stille flere spørgsmål til webshop-forretningsmodeller, særligt ved dropshipping eller digitale produkter. Digitale banker som Lunar har strømlinede processer specifikt designet til iværksættere og online-virksomheder.
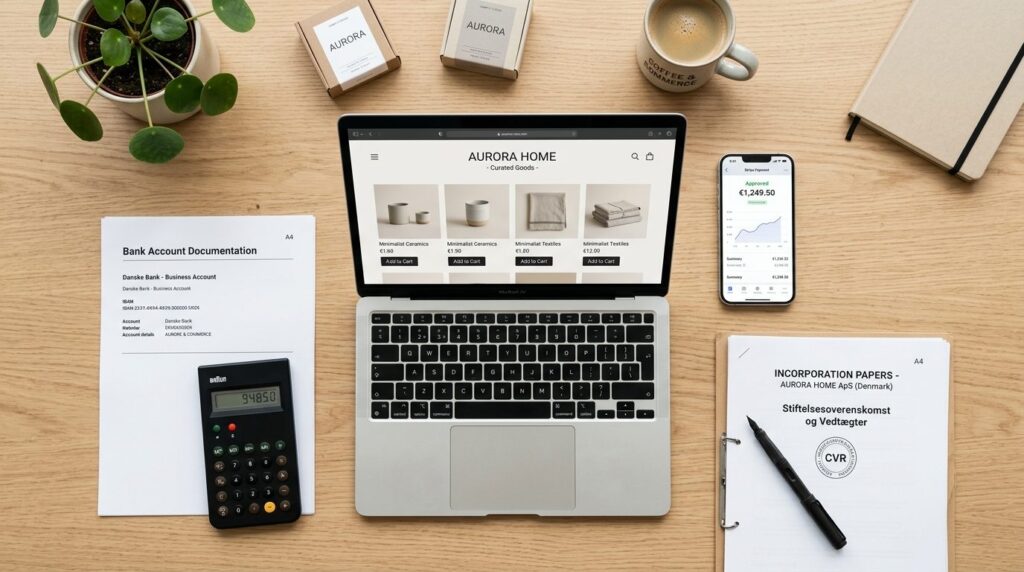
Ved valg af bank bør du overveje:
- Sagsbehandlingstid: Hvor hurtigt kan du få en aktiv konto? For webshop-lancering er tid ofte kritisk.
- Integration med stiftelsesproces: Nogle banker tilbyder kombineret selskabsstiftelse og kontooprettelse, hvilket reducerer den samlede tid markant.
- Gebyrer og vilkår: Sammenlign månedlige gebyrer, transaktionsomkostninger og eventuelle minimumskrav.
- Support til e-commerce: Har banken erfaring med webshop-kunder og forståelse for branchens særlige behov?
Hvad angår betalingsgateway, afhænger valget af din webshop-platform og målgruppe. Stripe er populært for sin udviklervenlige tilgang og brede understøttelse af betalingsmetoder. Nets er stærk på Dankort-transaktioner, hvilket stadig er relevant for danske forbrugere. Clearhaus tilbyder ofte lavere transaktionsgebyrer og er designet specifikt til nordiske e-commerce-virksomheder.
Et praktisk tip: Mange betalingsgateways kræver, at din webshop har synlige handelsbetingelser, privatlivspolitik og kontaktoplysninger, før de godkender din ansøgning. Sørg for, at disse sider er på plads, inden du ansøger — det accelererer godkendelsesprocessen.
Typiske fejl der forsinker webshop-lanceringen
Baseret på erfaringer fra hundredvis af e-commerce-stiftelser er der en række gennemgående fejl, der forsinker processen unødigt:
Fejl 1: Manglende eller ufuldstændig dokumentation
At indsende en bankansøgning uden alle nødvendige dokumenter resulterer i ekstra korrespondance og ugers forsinkelse. Tjek altid bankens specifikke kravliste, før du ansøger.
Fejl 2: Forkert kapitaldokumentation
Kontoudtog fra en privat konto, hvor kapitalen midlertidigt har stået, accepteres ikke. Kapitalen skal dokumenteres via de anerkendte metoder beskrevet ovenfor.
Fejl 3: Upræcis forretningsbeskrivelse
Vage beskrivelser som “onlinehandel” eller “e-commerce” udløser flere spørgsmål fra banken. Vær specifik: “Salg af økologisk hudpleje til privatforbrugere via egen webshop med levering i Danmark.”
Fejl 4: Ignorering af AML/KYC-krav
Anti-hvidvask-procedurer kræver legitimation på alle reelle ejere med mere end 25% ejerskab. Har du medejere, skal deres dokumentation også være klar.
Fejl 5: For tidlig webshop-lancering
At lancere webshoppen “soft” uden aktiv betalingsløsning skaber frustration hos de første kunder og kan skade din troværdighed fra start.
Hvis du vil minimere risikoen for disse fejl, kan du overveje at vælge den rette e-handelsplatform til din webshop fra begyndelsen — det sikrer, at teknologi og administration spiller bedre sammen.
Tjekliste: Fra selskabsstiftelse til betalingsklar webshop
Brug denne tjekliste til at sikre, at du har alt på plads i den rigtige rækkefølge:
Fase 1: Stiftelse
- ☐ Beslut selskabsform (ApS anbefales til webshop med vækstambitioner)
- ☐ Forbered stiftelsesdokument med vedtægter og formålsbeskrivelse
- ☐ Indbetal selskabskapital (minimum 20.000 kr.)
- ☐ Indhent kapitaldokumentation (revisor-/advokaterklæring eller kontoudtog)
- ☐ Registrer selskabet hos Erhvervsstyrelsen
- ☐ Modtag CVR-nummer og registreringsbevis
Fase 2: Bankkonto
- ☐ Saml komplet dokumentationsmappe
- ☐ Udarbejd forretningsbeskrivelse og omsætningsestimat
- ☐ Indsend ansøgning om erhvervskonto
- ☐ Besvar eventuelle opfølgende spørgsmål fra banken
- ☐ Modtag kontooplysninger og aktivér netbank
Fase 3: Betalingsløsning
- ☐ Vælg betalingsgateway baseret på platform og målgruppe
- ☐ Forbered webshop med handelsbetingelser og privatlivspolitik
- ☐ Ansøg om merchant-konto hos valgt udbyder
- ☐ Gennemfør verifikationsproces
- ☐ Integrer betalingsløsning med webshop-platform
- ☐ Test betalingsflow med testordrer
Fase 4: Lancering
- ☐ Verificér at betalinger lander korrekt på erhvervskontoen
- ☐ Tjek at ordrebekræftelser og kvitteringer sendes korrekt
- ☐ Lancér webshoppen offentligt
Fremtidssikring af din webshop-økonomi
Med en korrekt stiftet virksomhed og en velfungerende erhvervskonto har du fundamentet for skalerbar vækst. Men arbejdet stopper ikke ved lanceringen. For at opretholde en sund bankrelation og undgå fremtidige problemer bør du:
- Hold regnskabet ajour: Banker kan anmode om årsrapporter eller perioderegnskaber som led i løbende compliance-tjek.
- Informér banken om væsentlige ændringer: Nye ejere, adresseændringer eller markante ændringer i forretningsmodel bør meddeles proaktivt.
- Oprethold tilstrækkelig likviditet: En buffer på kontoen signalerer stabilitet og reducerer risikoen for, at banken stiller spørgsmål ved din forretning.
- Dokumentér større transaktioner: Ved usædvanligt store indbetalinger eller udbetalinger kan banken bede om dokumentation. Hav fakturaer og kontrakter klar.
En professionelt stiftet virksomhed med ordenlig dokumentation er ikke bare en fordel ved opstart — det er en løbende investering i troværdighed over for banker, betalingsudbydere og samarbejdspartnere.
Ofte stillede spørgsmål
Hvor lang tid tager det at få en erhvervskonto til min webshop?
Tidsrammen varierer afhængigt af bank og dokumentationens kvalitet. Ved digitale banker med integreret stiftelsesproces kan du have en aktiv konto inden for 1-5 hverdage. Traditionelle banker bruger typisk 1-3 uger på sagsbehandling. Den største forsinkelse skyldes næsten altid mangelfuld dokumentation, så en komplet ansøgning er nøglen til hurtig godkendelse.
Kan jeg bruge min private konto til webshop-betalinger, indtil erhvervskontoen er klar?
Det frarådes på det kraftigste. Betalingsgateways kræver en erhvervskonto i selskabets navn for at udbetale midler. Desuden skaber sammenblanding af privat og erhvervsmæssig økonomi regnskabsmæssigt kaos og kan give problemer med skattemyndighederne. Vent med at lancere webshoppen, til erhvervskontoen er aktiv.
Hvad koster det at oprette en erhvervskonto til e-commerce?
Selve kontooprettelsen er ofte gratis, men der er løbende omkostninger at overveje. Månedlige gebyrer varierer fra 0 kr. hos nogle digitale banker til flere hundrede kroner hos traditionelle banker. Dertil kommer transaktionsgebyrer fra betalingsgateway (typisk 1-2,5% plus et fast beløb per transaktion) samt eventuelle valutavekslingsgebyrer ved internationale betalinger.
Hvilken dokumentation kræver Stripe og andre betalingsgateways ud over erhvervskontoen?
Betalingsgateways kræver typisk CVR-nummer, erhvervskontooplysninger, legitimation på virksomhedsejere samt en aktiv webshop med synlige handelsbetingelser, returpolitik, privatlivspolitik og kontaktoplysninger. Nogle udbydere beder også om dokumentation for leverandørforhold eller vareprøver, særligt ved højrisiko-kategorier som kosttilskud eller elektronik.
Hvad sker der, hvis banken afviser min ansøgning om erhvervskonto?
En afvisning skyldes oftest enten mangelfuld dokumentation, en forretningsmodel banken vurderer som høj risiko, eller manglende opfyldelse af AML/KYC-krav. Ved afvisning bør du først afklare den præcise årsag. Ofte kan problemet løses ved at supplere med yderligere dokumentation eller præcisere forretningsbeskrivelsen. Alternativt kan du ansøge hos en anden bank med større erfaring inden for e-commerce.